

Rozwój robotów przemysłowych zapoczątkował złoty wiek
Jeśli chodzi o trendy przemysłowe, skumulowana roczna stopa wzrostu przekroczyła 20 procent w ciągu ostatnich 13 lat. Rosnące koszty pracy i wytyczne polityczne promują rozwój przemysłu robotów przemysłowych. Z perspektywy otoczenia kapitałowego, zdarzenia związane z finansowaniem miały miejsce często w obszarze robotów przemysłowych w latach 2017 i 18. W aplikacji branżowej ocena pola 3C zapoczątkuje rundę wybuchu epidemii.
1. Trend branżowy
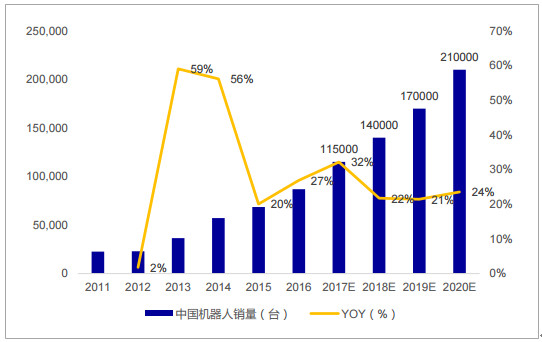
Jak pokazano na poniższym rysunku, wielkość sprzedaży chińskich robotów szybko rośnie od 2013 r., a roczna stopa wzrostu wynosi ponad 20 procent. Przewiduje się, że w 2018 roku zostanie wysłanych ponad 140,{4}} jednostek. Jeśli średnia cena wynosi 200,{6}} juanów, wielkość rynku samych robotów przemysłowych osiągnie 28 miliardów juanów.
Źródło danych: 2018-2024 dogłębne badanie rynku i raport dotyczący przyszłych trendów rozwojowych chińskiego przemysłu robotów przemysłowych opublikowany przez Zhiyan Consulting
2. Czynniki napędowe
Rosnące koszty pracy: Wraz ze zniknięciem dywidendy demograficznej i dążeniem do komfortowych warunków pracy w latach 80. i 90. XX wieku koszty pracy w przemyśle wytwórczym stale rosną. Narodowe Biuro Statystyczne opublikowało średnie roczne wynagrodzenie pracowników według stanowisk w przedsiębiorstwach powyżej wyznaczonej wielkości w 2017 r. Według raportu średnia płaca w przemyśle wytwórczym w Chinach wynosi 58 049 juanów, co straciło przewagę w zakresie kosztów pracy w porównaniu z Azją Południowo-Wschodnią . Rosnące koszty pracy wymuszają więc rozwój robotów przemysłowych.
Wytyczne dotyczące polityki: Poziom krajowy sukcesywnie ogłaszał zasady, takie jak „Made in China 2025”, „Plan rozwoju przemysłu robotów (2016-2020)”, „Projekt silnej bazy przemysłowej” i tak dalej. Planuje się, że do 2020 roku docelowa gęstość robotów przemysłowych w Chinach wyniesie 150 jednostek na osobę, przy krajowej produkcji 200,{5}} jednostek i niezależnej produkcji 100,{7}} jednostek. Krajowa wola promowania rozwoju przemysłu robotów przemysłowych.
3. Fenomen kapitału: Kapitał przywiązuje coraz większą wagę do robotów przemysłowych należących do branży produkcyjnej i produkcyjnej
Dane pokazują, że do początku listopada miało miejsce 166 zdarzeń finansowych w 2017 r. i 153 zdarzenia finansowe w 2018 r., przy maksymalnej kwocie finansowania sięgającej setek milionów juanów. Uczestniczące instytucje to Sunwei, China Merchants Capital, Deutsche Union Capital, Ming Power Capital i inne chińskie instytucje inwestycyjne.
Wykorzystanie robotów przemysłowych w 3C to mała eksplozja
Produkty 3C, w tym technologia produkcji skorup, szkła, pokryw i innych części, a także technologia montażu całej maszyny, jej proces i wyposażenie są dojrzałe, zawartość przetwarzania o wysokiej powtarzalności, wysoka pracochłonność, zgodnie z charakterystyką automatycznej transformacji. Ale status quo w naszym kraju jest taki, że stopień automatyzacji jest wciąż na niskim poziomie. Na przykład: obecnie zagęszczenie robotów w branży 3C w Chinach wynosi zaledwie 11 jednostek na 10,{4}} pracowników, podczas gdy zagęszczenie robotów w Japonii i Korei Południowej przekroczyło już 1200 jednostek na 10,{{ 7}} pracowników. Trend wzrostu pojemności rynku jest oczywisty. Zgodnie z wynikami opublikowanymi przez „badania oddolne”, kompleksowy poziom montażu, testowania i pakowania zaplecza wynosi obecnie mniej niż 15 procent, a stopień automatyzacji wciąż ma duże pole do ulepszeń i stanie się przedmiotem zainteresowania dużych przedsiębiorstw W ciągu najbliższych kilku lat.
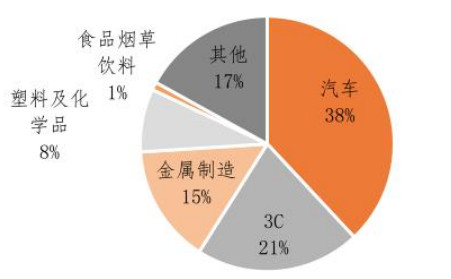
Pod względem skali rynku branża 3C pod względem wielkości ustępuje tylko branży motoryzacyjnej. Nasz kraj jest dużym krajem w produkcji 3C. Około 70 procent światowych produktów elektronicznych jest wytwarzanych i montowanych w Chinach. W przeciwieństwie do tego przemysł samochodowy jest stosunkowo dojrzały, przestrzeń przyrostowa jest ograniczona i zasadniczo jest zmonopolizowany przez cztery duże rodziny.
Źródło danych: Foresight Technology Research Institute
Wyzwanie/ocena branżowa
Po pierwsze, podstawowe części pochłaniają 70 procent kosztów ontologii, ale są w dużym stopniu uzależnione od importu
Z punktu widzenia struktury kosztów robot przemysłowy składa się z układu sterowania, układu napędowego i siłownika, odpowiadającego sterownikowi, serwomotorowi i reduktorowi oraz innym podstawowym częściom. Jeśli chodzi o koszty, podstawowe części stanowią większość kosztów robotów przemysłowych, około 72 procent. Za te same podstawowe części krajowi producenci kupią reduktor prędkości prawie 4 razy drożej, a serwonapęd prawie 2 razy drożej. Wśród nich silnik i reduktor są silnie uzależnione od importu, a dziedzina sterowników jest stopniowo lokalizowana.
Krajowy rynek serwosilników: trzy najlepsze marki Panasonic, Mitsubishi, Yaskawa to japońskie marki, całkowity udział osiągnął 45 procent, Siemens, Bosch, Schneider i inne europejskie marki zajmują high-end, ogólny udział w rynku około 30 procent, ogólny udział przedsiębiorstw krajowych wynosi mniej niż 10 proc.;
Na rynku reduktorów: 75 procent światowego rynku reduktorów precyzyjnych zajmują japońskie Hamernacho i Nabotsk, wśród których Nabotsk produkuje reduktor RV, co stanowi 60 procent udziału, Hamernacho produkuje reduktor harmoniczny, co stanowi 15 procent udziału;
Na krajowym rynku kontrolerów Fanuc, Yaskawa i ABB zajmują blisko 40 proc. Istnieje niewielka przepaść między chińskimi i zagranicznymi kontrolerami. Sprzęt został opanowany, podczas gdy rodzimym markom nadal brakuje stabilności, szybkości reakcji i łatwości obsługi w oprogramowaniu.
Drugi. Na rynku Long Tail ontologia i integrator są integrowane, tworząc „integrator ontologii”.
Chiny skoncentrowały branże, takie jak motoryzacja i 3C, ale większość z nich to branże ogólne o niskim poziomie integracji przemysłowej.
W zdecentralizowanym środowisku rynkowym klienci często żądają poprawy wydajności spawania i paletyzacji pojedynczego ogniwa lub zastąpienia pracy ręcznej, a wymagania dotyczące zrozumienia procesu w terenie nie są wysokie, a trudność integracji jest niska. Na rynku długiego ogona wartość dostarczana przez pojedynczego integratora lub producenta ontologii jest niska. Dlatego połączenie ontologii i integratora staje się wyborem branży i staje się „integratorem ontologii”.
Trzeci. Charakterystyka klienta wymaga wysokiej wydajności kosztowej, łatwego wdrożenia i łatwej obsługi
Rynek długiego ogona charakteryzuje się wyjątkowo rozdrobnionymi klientami, bardzo niskim poziomem zastosowania i bardzo wrażliwym na ceny. Unikalne cechy rynku stawiają przed dostawcami ontologii zupełnie inne wymagania produktowe:
Po pierwsze: wysoka wydajność kosztowa
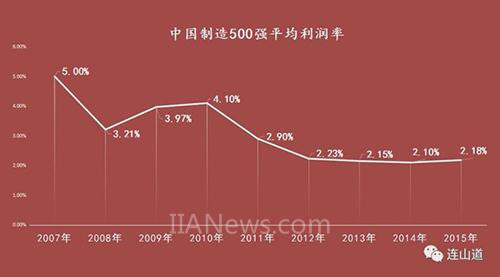
Istnieje duża różnica między Chinami a Ameryką w marży zysku z produkcji. Od 2011 r. średnia marża zysku chińskich producentów oscyluje w bardzo niskim przedziale 2-3 procent przez sześć kolejnych lat. Dla porównania, średnia marża zysku amerykańskich producentów z listy Fortune 500 w 2016 roku wynosi aż 12,2 procent, a producentów amerykańskich z listy Fortune 500 w 2017 roku aż 10,9 procent. Kiedy właściciele firm dodają nowy sprzęt do robotów przemysłowych w warunkach niskiej marży zysku, ograniczonych zasobów kredytowych i wysokich kosztów finansowania, kluczowym punktem w kluczu jest stosunek kosztów do wydajności, a głównym wskaźnikiem jest wkład sprzętu z powrotem do tego cyklu.
Szanse rynkowe i wyzwania robotów przemysłowych
Integratorom ontologii trudno jest zaakceptować koszt całkowitego wykorzystania importowanych klientów do podstawowych części, więc krajowe części podstawowe zastępują lub samodzielnie rozwijają podstawowe części jako wybór integratorów ontologii.
Po drugie: łatwe do wdrożenia
Niewielka transformacja pojedynczego ogniwa powoduje, że cena klienta robotów przemysłowych nie rośnie, mieszcząc się w przedziale od setek tysięcy do milionów. Jednak każdy projekt wymaga dopasowania zasobów inżynierskich, które mogą zmaksymalizować wydajność i poprawić wskaźnik rotacji zasobów inżynierskich i stać się jednym z najlepszych mieczy do poprawy poziomu zysków. Stanowi to wyzwanie dla wdrożenia projektu. Łatwość wdrożenia skraca czas wdrożenia i zaangażowanie głównych inżynierów, zmniejszając w ten sposób koszty.
Po trzecie: łatwy w obsłudze
W odróżnieniu od dużych klientów z branży motoryzacyjnej, personel ma wysokie kompetencje kulturowe i może zatrudniać pełnoetatowych pracowników do udziału we wczesnym szkoleniu z obsługi sprzętu. Klienci z długim ogonem nie mają profesjonalistów, którzy potrafią cierpliwie nauczyć się skomplikowanych przycisków i instrukcji obsługi. Głupia operacja jest królem. Łatwa obsługa łącza interakcji człowiek-komputer jest jednym z punktów, które integratorzy ontologii muszą stale optymalizować.
Obecnie branża robotów przemysłowych zapoczątkowała złoty wiek rozwoju, a także przyciągnęła uwagę wielu kapitałów, wśród których zastosowanie pola 3C jest jednym z kluczowych kierunków godnych uwagi. Obecnie oprócz sterownika reduktor i siłownik otrzymały również ograniczenia czterech rodzin. Na rynku długiego ogona, z wyjątkiem motoryzacyjnego i 3C, ontologia i integrator stopniowo nie mają granic i stają się zintegrowanym „integratorem ontologii”. Zdolność integratorów ontologii do samodzielnego badania, łatwe wdrażanie i obsługa podstawowych komponentów stały się kluczowymi czynnikami sukcesu na rynku Long Tail.